

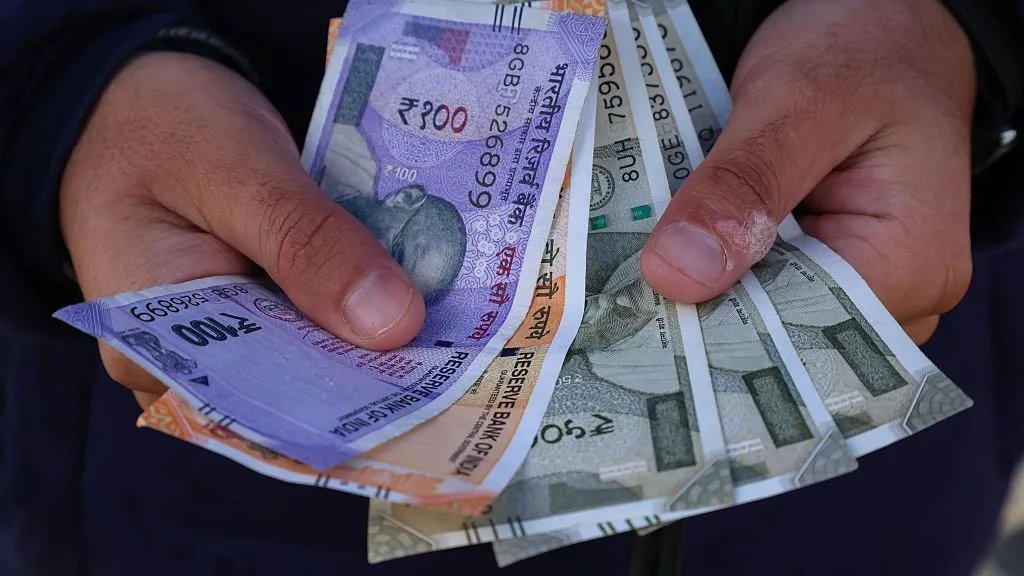
Setiap tahun, semakin banyak warga India yang melakukan pembayaran dengan mengetuk, memindai, dan menggesek. Namun pada saat yang sama, mereka juga semakin banyak menyimpan uang kertas.
Bank Sentral India (RBI) kini mencatat 176 miliar lembar uang kertas yang beredar. Setiap tahun, RBI mencetak 28-30 miliar lembar uang kertas baru dalam enam denominasi dan menarik sekitar 21 miliar lembar dari peredaran. Ini merupakan operasi logistik berskala sangat besar.
Namun, ketika transaksi digital melalui Unified Payments Interface (UPI) melonjak mendekati 1 miliar transaksi per hari, jumlah uang tunai yang beredar dalam perekonomian juga terus meningkat dengan laju yang pesat.
“Jumlah uang beredar terus tumbuh dengan laju dua digit, meskipun porsi uang tunai dalam transaksi individu menurun berkat semakin luasnya penggunaan pembayaran digital. Kombinasi ini membuat permintaan di masa depan lebih sulit diprediksi dan mempersulit perencanaan kami untuk kapasitas produksi serta distribusi,” kata Wakil Gubernur RBI Shirish Chandra Murmu dalam pidatonya kepada para bankir sentral di Jakarta bulan lalu.
Ia menyebut fenomena tersebut sebagai “paradoks uang tunai”. Namun, apa sebenarnya yang dimaksud dengan uang yang beredar?
Istilah tersebut merujuk pada total nilai uang kertas dan koin fisik yang dimiliki masyarakat serta perusahaan, baik yang sedang digunakan maupun sekadar disimpan. Di India, uang tunai menjangkau masyarakat melalui empat saluran utama: 19 kantor regional RBI; kantor cabang bank; lebih dari 250.000 ATM dan mesin penyalur uang tunai; serta jutaan “business correspondent”, yaitu agen lokal yang menyediakan layanan perbankan dasar di wilayah pedesaan dan kota-kota kecil.
Itu merupakan persediaan uang tunai yang sangat besar dalam ukuran apa pun. Sebagai perbandingan, sekitar 56 miliar lembar dolar AS dan 30 miliar lembar uang kertas euro beredar pada akhir tahun lalu, menurut Murmu.
Namun, perbandingan tersebut memiliki catatan penting. Jumlah yang dicatat RBI sebagian dipengaruhi oleh proporsi uang kertas bernilai rendah yang lebih tinggi, sehingga dibutuhkan lebih banyak lembar uang untuk menangani nilai transaksi yang sama.
Persoalannya bukan karena warga India masih menggunakan uang tunai. Sebanyak 94% transaksi masih berbasis uang tunai pada 2019, menurut penelitian terbaru yang dilakukan Anirudh Tagat, Mehmet Ozmen, dan Pushpa Trivedi. Persoalannya adalah jumlah uang tunai terus meningkat meskipun porsinya dalam pembayaran sehari-hari menurun.
“Paradoks uang tunai telah dikaji di berbagai negara dan India menjadi studi kasus yang unik serta baru karena besarnya skala pembayaran tunai maupun non-tunai,” kata Tagat, ekonom yang meneliti perilaku pembayaran masyarakat India
Ia mencatat bahwa fenomena pertumbuhan uang tunai yang berlangsung bersamaan dengan meningkatnya pembayaran digital semakin menonjol sejak krisis keuangan global 2007-2008. Penelitian Bank for International Settlements menunjukkan pola serupa terjadi di berbagai negara di dunia.
Dalam kerangka pemikiran Tagat, uang tunai masih memiliki tiga fungsi, yakni sebagai alat pembayaran, penyimpan nilai, dan perlindungan terhadap keadaan darurat. Aplikasi digital baru menggantikan fungsi pertama. Hal itu membantu menjelaskan mengapa pertumbuhan pembayaran digital saja tidak cukup untuk menjelaskan permintaan terhadap uang tunai.
David Humphrey dari Florida State University, yang meneliti penggunaan uang tunai di 14 negara bersama rekannya, Tanai Khiaonarong, mengatakan adopsi pembayaran digital hanyalah salah satu dari sejumlah faktor yang memengaruhi seberapa banyak uang tunai yang disimpan masyarakat.
Hal itu memunculkan pertanyaan lain: apakah rumah tangga menyimpan lebih banyak uang tunai di luar sistem perbankan untuk keadaan darurat, keamanan, atau membeli aset seperti emas di India?
Ia juga menunjuk faktor yang sangat penting bagi mata uang cadangan utama dunia. Sebagian besar pertumbuhan berasal dari uang kertas yang disimpan atau digunakan di luar negeri, bukan di negara yang menerbitkannya.
Amerika Serikat menjadi salah satu contohnya. Pecahan US$50 dan US$100 banyak disimpan dan digunakan di luar negeri, tetapi “jarang terlihat dalam transaksi tunai domestik normal yang sah”, kata Humphrey.
Ia menambahkan bahwa Federal Reserve secara rutin menerima uang dolar AS yang sudah tidak layak edar dari luar negeri, menggantinya dengan uang kertas yang masih layak, lalu mengirimkannya kembali kepada pihak pengirim. Sebagian besar nilai uang yang sudah tidak layak tersebut berasal dari pecahan US$50 dan US$100.
Hal ini, menurutnya, membantu menjelaskan mengapa Federal Reserve melaporkan total nilai dolar AS yang beredar terus meningkat, meskipun nilai uang tunai yang ditarik dari ATM domestik, yang menjadi indikator transaksi sehari-hari dan sebagian besar terdiri atas pecahan US$20, serta US$5 dan US$10, belakangan menurun.
Ada pula sisi ekonomi tunai yang tidak terlalu terlihat. Penelitian Humphrey mengidentifikasi meningkatnya nilai aktivitas ilegal domestik, yang kerap bergantung pada transaksi tunai yang tidak tercatat, sebagai salah satu alasan struktural mengapa pertumbuhan jumlah uang beredar dapat melampaui belanja yang tercatat. Faktor ini sangat relevan bagi India.
Transaksi properti di India rutin melibatkan pembayaran tunai, sebagian karena bea meterai dan “circle rates” yang ditetapkan pemerintah dapat tertinggal dari harga pasar. Kondisi tersebut menciptakan insentif bagi pembeli dan penjual untuk melaporkan nilai transaksi di bawah harga sebenarnya dan membayar selisihnya secara tunai.
Kebijakan demonetisasi pada 2016, yang secara mendadak membuat 86% uang tunai berdasarkan nilai menjadi tidak sah, memang menyasar persediaan uang “gelap” atau uang yang tidak dilaporkan. Namun, menurut para ekonom, kebijakan tersebut sebagian besar tidak menyentuh arus transaksi yang menghasilkan uang tersebut. Hal ini membantu menjelaskan mengapa berbagai perkiraan mengenai “uang hitam” yang ditanamkan di sektor properti selama puluhan tahun tidak pernah menghasilkan angka yang benar-benar dapat diandalkan.
Ada pula faktor yang bisa disebut sebagai psikologi tanpa hambatan dalam bertransaksi. Tagat menunjuk pada penelitian, termasuk studi yang baru-baru ini diterbitkan dalam Journal of Consumer Research, yang menunjukkan bahwa sistem pembayaran digital semakin dirancang untuk menghilangkan “rasa sakit” saat membayar, yakni rasa enggan ketika harus menyerahkan uang kertas, dan menggantinya dengan bunyi notifikasi yang memuaskan.
Secara teori, kondisi tersebut seharusnya semakin mengurangi permintaan terhadap uang tunai. Namun, kenyataan bahwa hal itu belum terjadi menunjukkan ada faktor lain yang menopang permintaan uang beredar, yaitu rasa takut. Bukan hanya takut membelanjakan uang, tetapi juga khawatir terhadap apa yang terjadi ketika sistem digital mengalami kegagalan.
Dalam hal ini, pengalaman India memiliki kemiripan dengan Eropa.
Bank Sentral Eropa (ECB) mencatat jumlah uang kertas euro yang beredar meningkat dari sekitar €1 triliun pada 2016 menjadi €1,6 triliun tahun ini, meskipun porsi uang tunai dalam transaksi di titik penjualan telah turun hingga mendekati setengah.
Philip Lane, kepala ekonom ECB, mengatakan dalam konferensi musim panas di Irlandia tahun ini bahwa meskipun jumlah uang kertas yang digunakan untuk transaksi menurun, persediaan uang tunai yang disimpan rumah tangga terus meningkat. Kondisi ini sama dengan yang disinggung Murmu dalam pidatonya di Jakarta.
Olive McCarthy, profesor di University College Cork, mengaitkan fenomena tersebut dengan penelitian ECB pada 2021 mengenai apa yang disebutnya “paradoks uang kertas”, yang didorong oleh rumah tangga yang menimbun uang tunai sebagai tabungan serta permintaan terhadap euro di luar kawasan mata uang tersebut.
Pemerintah di Austria, Finlandia, Jerman, Swedia, dan Belanda telah merespons dengan secara resmi menyarankan warga untuk menyimpan sejumlah uang tunai minimum di rumah sebagai perlindungan terhadap pemadaman listrik, serangan siber, atau perang. Jelas bahwa uang tunai, baik di negara-negara demokrasi maju maupun di India, mulai diposisikan sebagai infrastruktur penting untuk menghadapi masa-masa buruk, bukan sekadar untuk digunakan dalam kehidupan sehari-hari.
Uang kertas dan koin di India didistribusikan melalui lebih dari 250.000 ATM dan mesin penyalur uang tunai.
McCarthy secara gamblang menyebut kelompok yang paling bergantung pada uang tunai, yakni lansia, masyarakat miskin di pedesaan, korban kekerasan dalam rumah tangga yang menyembunyikan transaksi dari pelaku kekerasan, serta anak-anak yang sedang belajar memahami konsep uang. “Sebagian konsumen,” katanya kepada saya, “lebih memilih privasi dan kemudahan yang diberikan uang tunai.”
Bagi RBI, kondisi ini menciptakan persoalan anggaran yang tidak mudah.
RBI mengoperasikan pabrik kertasnya sendiri, empat percetakan uang serta pabrik tinta, membangun seluruh rantai pasokan untuk mencapai kemandirian, sambil pada saat yang sama mempromosikan jaringan pembayaran instan yang paling sukses di dunia.
Tagat mengatakan kondisi ini menempatkan RBI pada pilihan yang sulit, yakni berapa banyak investasi yang harus dialokasikan untuk pengelolaan uang tunai dan berapa banyak untuk mendorong pembayaran digital, terutama ketika uji coba uang kertas polimer pecahan 10 dan 20 rupee, yang pertama kali diusulkan satu dekade lalu, akhirnya mulai dilakukan. Uang kertas polimer lebih tahan lama dibandingkan uang kertas berbahan kertas, sehingga berpotensi mengurangi biaya dan frekuensi penggantian uang yang sudah rusak atau aus.
Murmu menggambarkan keberadaan uang tunai yang andal sebagai bagian dari “kedaulatan moneter”. Menurut Tagat, penggunaan rupee secara informal di sejumlah wilayah Asia Selatan juga memberi India alasan lain untuk mempertahankan infrastruktur pengelolaan mata uangnya, sebagai penyangga ketika terjadi guncangan di seluruh kawasan.
“RBI memiliki alasan yang kuat untuk mempertahankan keberadaan uang tunai meskipun alternatif pembayaran digital terus bermunculan,” kata Tagat.
Ia menambahkan, jika UPI seperti yang dilaporkan mulai mengenakan biaya transaksi untuk pembayaran bernilai kecil, uang tunai mungkin kembali meningkatkan pangsanya bahkan dalam fungsi pembayaran, bukan hanya sebagai alat menyimpan uang.
Pelajaran bagi para pembuat kebijakan cukup jelas dan sekaligus agak merendahkan ekspektasi: pembayaran digital tidak membuat uang tunai menjadi usang. Uang tunai bukan sekadar teknologi yang sedang digantikan, melainkan lebih menyerupai polis asuransi yang tidak ingin dilepaskan oleh siapa pun.

